대표어
 학술연구정보서비스(KERIS)
권호기사보기
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
결과 내 검색
동의어 포함
표제지
국문초록
목차
제1장 서론 16
제1절 연구의 목적 16
제2절 연구의 방법 등 19
1. 연구의 방법 19
2. 연구의 범위 20
3. 선행 연구의 검토와 차별성 23
제2장 부담금 제도의 일반론 26
제1절 부담금의 개념 26
1. 강학상 개념 26
2. 부담금관리 기본법상 개념 27
3. 헌법재판소에서 규정한 개념 29
4. 소결 33
제2절 부담금의 기능과 근거 34
1. 부담금의 기능 34
2. 부담금의 헌법적 근거 35
3. 특별부담금이 정당화될 수 있는 요건 36
제3절 조세와 부담금의 비교 38
1. 조세의 개념 38
2. 조세의 헌법적 근거 39
3. 조세의 기능 41
4. 조세와 부담금의 차이 42
제4절 부담금관리 기본법과 부담금 44
1. 부담금의 연혁 44
2. 부담금관리 기본법의 도입 필요성 46
3. 부담금관리 기본법의 내용 48
4. 부담금관리 기본법에 따른 부담금 55
5. 부담금의 규모와 소관부처별 현황 59
6. 부담금의 귀속 주체별 귀속 내역 64
제3장 부동산개발관련 부담금 제도 66
제1절 부동산개발에 따른 부담금 66
1. 부동산개발의 개념 66
2. 부동산개발에 따른 부담금 67
3. 부동산개발에 따른 세금과 기타 환수 제도 73
4. 소결 75
제2절 조세성 부담금 76
1. 개발부담금 76
2. 재건축부담금 91
제3절 유도적 부담금 103
1. 과밀부담금 103
2. 교통유발부담금 107
제4절 원인자부담금 110
1. 광역교통시설부담금 110
2. 학교용지부담금 114
3. 도시개발구역 밖의 기반시설 설치비용 부담금 118
4. 기반시설 설치비용 부과금 120
5. 원인자부담금(수도법) 122
6. 원인자부담금(하수도법) 123
제4장 주요국의 부동산개발관련 부담금 제도와 시사점 125
제1절 미국 125
1. 부동산개발 관련 기반시설 확충 시 재원조달방법 125
2. 수익자부담 방식 126
3. 원인자부담 방식 127
4. 우리나라와의 비교 131
제2절 영국 131
1. 영국의 개발이익 환수제도의 역사 131
2. 계획의무(Planning Obligation) 133
3. 지역기반시설부담금(CIL: Community Infrastructure Levy) 134
4. 공공도로기여금(Highway Contribution) 135
5. 우리나라와의 비교 135
제3절 독일 136
1. 독일의 부담금 제도 136
2. 기반시설부담금(Erschlißungsbeitrag) 137
3. 우리나라와의 비교 142
제4절 일본 142
1. 일본의 개발이익 환수제도의 역사 142
2. 감보 제도와 건축선 후퇴 143
3. 분담금 제도 143
4. 수익자부담금 제도 144
5. 지역부담금(地元負擔金) 제도 145
6. 택지개발지도요강에 따른 개발자부담금 제도 145
7. 개발인터체인지 제도 146
8. 우리나라와의 비교 146
제5절 시사점 147
1. 부동산개발관련 부담금의 성격 147
2. 지방자치단체에 의한 부과징수와 재정의 사용 148
3. 부동산개발에 따른 기반시설 설치비용 부담의 방식 148
제5장 부동산개발관련 부담금의 문제점과 개선방안 149
제1절 부동산개발관련 부담금의 문제점 149
1. 부담금의 평가기준 149
2. 개발부담금의 문제점 153
3. 재건축부담금의 문제점 167
4. 과밀부담금의 문제점 174
5. 교통유발부담금의 문제점 177
6. 광역교통시설부담금의 문제점 179
7. 학교용지부담금의 문제점 181
8. 도시개발구역 밖의 기반시설 설치비용 부담금의 문제점 183
9. 기반시설 설치비용 부과금의 문제점 184
10. 원인자부담금(수도법)의 문제점 186
11. 원인자부담금(하수도법)의 문제점 187
제2절 부동산개발관련 부담금의 개선방안 188
1. 기본적·공통적인 문제점에 대한 개선방안의 제안 188
2. 지방재정부담금 기본법과 징수법, 특례제한법의 신설 194
제6장 결론 218
참고문헌 220
ABSTRACT 230
[그림 1] 연도별 부담금 수의 추이 44
[그림 2] 귀속주체별 규모 상위 5개 부담금 규모 65
[그림 3] 개발부담금의 부과기준(개발이익) 82
[그림 4] 재건축부담금의 부과기준(초과이익) 98
[그림 5] 재건축사업 절차 99
[그림 6] 재건축부담금의 배분 구조 170
[그림 7] 재건축부담금의 산출 개념 172
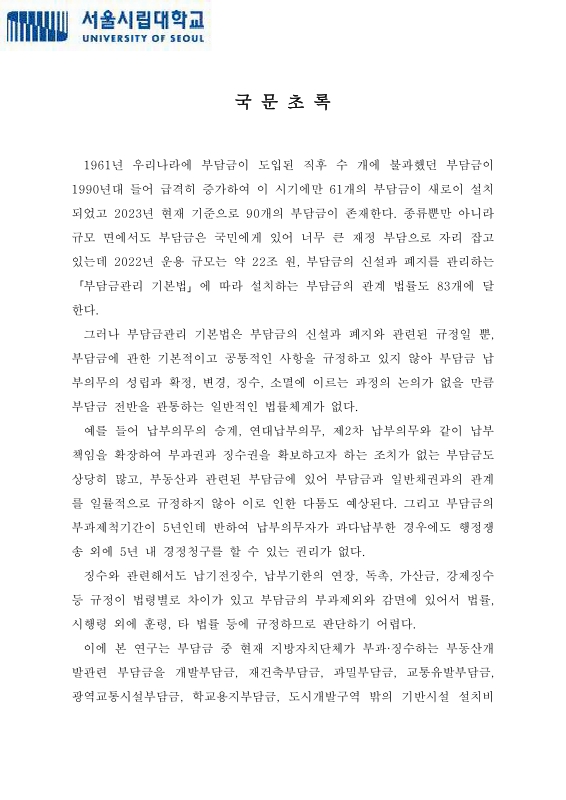
1961년 우리나라에 부담금이 도입된 직후 수 개에 불과했던 부담금이 1990년대 들어 급격히 증가하여 이 시기에만 61개의 부담금이 새로이 설치되었고 2023년 현재 기준으로 90개의 부담금이 존재한다. 종류뿐만 아니라 규모 면에서도 부담금은 국민에게 있어 너무 큰 재정 부담으로 자리 잡고 있는데 2022년 운용 규모는 약 22조 원, 부담금의 신설과 폐지를 관리하는 「부담금관리 기본법」에 따라 설치하는 부담금의 관계 법률도 83개에 달한다.
그러나 부담금관리 기본법은 부담금의 신설과 폐지와 관련된 규정일 뿐, 부담금에 관한 기본적이고 공통적인 사항을 규정하고 있지 않아 부담금 납부의무의 성립과 확정, 변경, 징수, 소멸에 이르는 과정의 논의가 없을 만큼 부담금 전반을 관통하는 일반적인 법률체계가 없다.
예를 들어 납부의무의 승계, 연대납부의무, 제2차 납부의무와 같이 납부 책임을 확장하여 부과권과 징수권을 확보하고자 하는 조치가 없는 부담금도 상당히 많고, 부동산과 관련된 부담금에 있어 부담금과 일반채권과의 관계를 일률적으로 규정하지 않아 이로 인한 다툼도 예상된다. 그리고 부담금의 부과제척기간이 5년인데 반하여 납부의무자가 과다납부한 경우에도 행정쟁송 외에 5년 내 경정청구를 할 수 있는 권리가 없다.
징수와 관련해서도 납기전징수, 납부기한의 연장, 독촉, 가산금, 강제징수 등 규정이 법령별로 차이가 있고 부담금의 부과제외와 감면에 있어서 법률, 시행령 외에 훈령, 타 법률 등에 규정하므로 판단하기 어렵다.
이에 본 연구는 부담금 중 현재 지방자치단체가 부과·징수하는 부동산개발관련 부담금을 개발부담금, 재건축부담금, 과밀부담금, 교통유발부담금, 광역교통시설부담금, 학교용지부담금, 도시개발구역 밖의 기반시설 설치비용 부담금, 기반시설 설치비용 부과금, 원인자부담금(수도법), 원인자부담금(하수도법) 이상 10개로 특정하고, 개별 법률의 내용을 살펴 개별 법령을 평가하는 과정(부과의 타당성, 사용의 타당성, 유사 부담금에 대한 판단, 부과기준의 적정성, 부과요건 등의 법정화 여부, 권리구제절차 등 납부의무자의 권익 보호)을 통해 개별적이거나 공통적인 문제점을 지적하고 그 개선방안을 제시하였다.
개별적인 문제에 대한 개선방안과 아울러, 부동산개발관련 부담금의 납부의무와 권리구제, 징수절차, 감면의 법정화 등 기본적이고 공통적인 문제점을 해결함에 있어서는 국세법의 법률체계인 국세기본법, 국세징수법, 조세특례제한법의 형식을 빌려 이른바 「지방재정부담금 기본법」, 「지방재정부담금 징수법」, 「지방재정부담금 특례제한법」을 신설할 필요가 있다.
지방재정부담금 기본법을 통해 부동산개발관련 부담금 납부의무의 성립·확정·변경·징수·소멸의 시기를 논리적으로 규정하고, 부동산개발관련 부담금의 납부의무와 납부의무의 확장, 부담금과 일반채권의 관계를 통일적으로 규정하여 부과·징수권을 확보하고, 현행 정부부과제도에 입각한 부동산개발 관련 부담금의 부과 체계를 신고납부제도로 전환하거나 신고의무를 부여함으로써 자율적인 성실납부 풍토를 조성함과 아울러 경정청구가 가능하게 하여 권리 구제를 강화하여야 한다.
지방재정부담금 징수법 또는 지방재정부담금 기본법 내에 징수 관련 규정을 신설하여 부동산개발관련 부담금 관계 법률에서 규정한 각각의 징수절차를 통일함으로써 납기전징수, 납부기한의 연장과 분할납부, 독촉, 가산금, 강제징수 등이 일률적으로 적용될 수 있도록 개선할 필요가 있다.
지방재정부담금 특례제한법을 통해 부동산개발관련 부담금 중 감면 등 특례가 필요한 사항을 법정화하고 사후관리 규정이 없는 감면의 경우에도 일반적인 사후관리 사유를 법률에 규정하여 감면의 목적이 효과적으로 달성될 수 있도록 개선하여야 한다.
위와 같이 부동산개발관련 부담금의 법률 형식과 내용을 정비함과 아울러 최대한 그 재정의 귀속을 지방자치단체로 이관할 필요가 있다. 현재 부동산 개발관련 부담금 대부분이 지방자치단체에 의해 부과·징수되고 있고, 부동산개발사업은 개발사업자, 지역 주민과의 이해관계가 매우 밀접하므로 재정권도 지방자치단체에 귀속시켜야 부동산개발관련 부담금의 헌법상 정당성이 제고될 수 있기 때문이다.*표시는 필수 입력사항입니다.
| 전화번호 |
|---|
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
| 번호 | 발행일자 | 권호명 | 제본정보 | 자료실 | 원문 | 신청 페이지 |
|---|
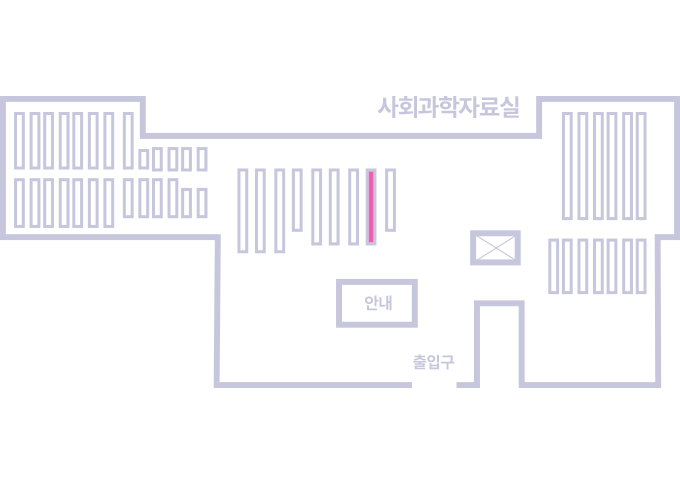
도서위치안내: / 서가번호:
우편복사 목록담기를 완료하였습니다.
*표시는 필수 입력사항입니다.
저장 되었습니다.