대표어
 한국학술지인용색인(NRF)
 학술연구정보서비스(KERIS)
권호기사보기
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
결과 내 검색
동의어 포함
기업가치평가이론에 따르면 순영업자산의 변화는 미래이익을 설명하는 핵심 변수이다. 특히 순영업자산의 증가는 자산 성장에 따른 한계수익률의 체감을 초래하여, 궁극적으로 미래자산이익률의 감소로 이어질 수 있다. 그러나 순영업자산의 변화는 회계발생액(accruals)을포함하는 총괄적 개념으로, 이익 창출에 기여하는 성장성 요소와 자산 효율성을 저해하는 효율성 요소로 구분될 수 있다. 본 연구는 순영업자산 변화의 구성요소들이 미래이익에 대해각각 독립적인 정보성을 가지는지, 나아가 세분화된 회계정보를 활용할 경우 미래이익 예측력이 향상되는지를 분석한다.
이에 본 연구는 IFRS 의무도입 이후인 2011년부터 2019년까지 유가증권시장 및 코스닥 상장기업을 대상으로 실증분석을 수행하였다. 분석 결과, 순영업자산 변화의 성장성 요소와 효율성 요소는 미래이익 변화와 유의한 관련성을 보이지 않거나 예상과 다른 방향성을 나타냈다. 그러나 이들 요소를 활용하여 산출한 이익예측지표(D-score)는 미래이익 증가의 확률에 대해 유의한 양(+)의 관계를 나타내었다. 이러한 결과는 순영업자산의 세분화된 구성요소가 미래이익에 대한 고유한 정보성을 가지며, 이를 기반으로 한 예측지표 역시 경제적으로유의미한 해석을 제공할 수 있음을 시사한다*표시는 필수 입력사항입니다.
| 전화번호 |
|---|
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
| 번호 | 발행일자 | 권호명 | 제본정보 | 자료실 | 원문 | 신청 페이지 |
|---|
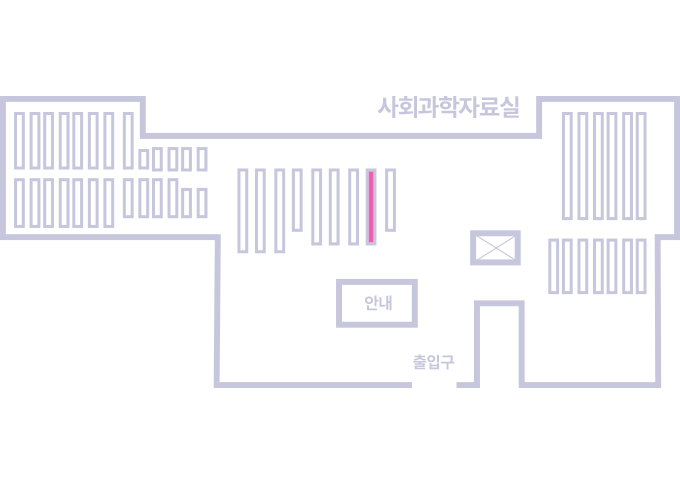
도서위치안내: / 서가번호:
우편복사 목록담기를 완료하였습니다.
*표시는 필수 입력사항입니다.
저장 되었습니다.