PART 01. 남는 것도 없는데 재테크해야 할까? 01 성장의 한계는 재테크의 종말? 02 돈의 흐름이 달라지고 있다 03 지금까지의 재테크는 잊어라 04 막연한 기대부터 지워라 05 절대 배신하지 않는 돈의 습관이 있다
PART 02. 월급의 주인으로 다시 태어나라 01 착각하면 적자를 면치 못한다 02 항상 생각보다 월
이용현황보기
(절대 배신하지 않는)돈의 습관 : 10년 후 미래를 바꾸는 절대 통장 시스템을 구축하라! 이용현황 표 - 등록번호, 청구기호, 권별정보, 자료실, 이용여부로 구성 되어있습니다.
등록번호
청구기호
권별정보
자료실
이용여부
0001801667
332.024 -13-26
서울관 서고(열람신청 후 1층 대출대)
이용가능
0001801668
332.024 -13-26
서울관 서고(열람신청 후 1층 대출대)
이용가능
0001819272
332.024 -13-26
부산관 서고(열람신청 후 2층 주제자료실)
이용불가
0001819273
332.024 -13-26
부산관 서고(열람신청 후 2층 주제자료실)
이용불가
출판사 책소개
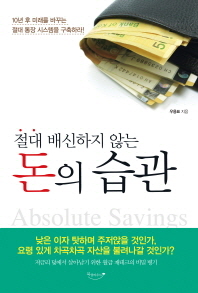
낮은 이자 탓하며 주저앉을 것인가, 요령 있게 차곡차곡 자산을 불려나갈 것인가?
재테크 혹한기에도 길은 있다! 열심히 일해 저축해봤자 겨우 제자리거나 마이너스를 벗어나기 힘든 재테크 혹한기다. 연 3%대의 적금이나 연 2%대 금리를 주는 정기예금에 돈을 맡겨봤자 물가상승률조차 이기지 못한다. 그렇다고 낮은 이자만 원망하며 주저앉아 있을 수 없다. 지금 바로 이 순간, 누군가는 위기를 기회로 삼아 자산을 차곡차곡 불려나가고 있기 때문이다. <절대 배신하지 않는 돈의 습관>은 지금과 같은 재테크 혹한기에 믿을 거라곤 월급밖에 없는 직장인을 위한 현실적인 재테크 체질 개선책이다. LG전자 수출팀에 입사 후 7년간 버는 것보다 쓰는 게 많은 적자인생을 살다가 어느 날 깨달음을 얻어 재테크를 시작했고, <월급쟁이 재테크 상식사전>으로 직장인 재테크 전문가로 거듭난 저자는 요즘 같은 시대에는 ‘돈의 습관’으로 자산을 불리는 것이 무엇보다 중요하다고 강조한다. ‘열심히 사는데 돈이 안 모인다’고 하소연하는 이들에게 절대 통장 시스템으로 자산이 저절로 불어나는 비결을 알려주는 책이다.
돈의 습관으로 가난해지기 쉬운, 돈 모으기 어려운 현실을 돌파하라! ‘저축해야 하는 건 알지만 여력이 없다.’ ‘투자가 필요하지만 모아둔 돈이 없다.’ ‘여유가 생기면 재테크를 할 생각이다.’ ‘쓸 돈도 부족한데, 재테크는 있는 사람들 얘기다.’ ‘은행에 돈 넣어봤자 소용없다. 쓰는 게 남는 거다.’
재테크의 목표는 하나지만 이를 가로막는 장애물은 수백 가지나 된다. 저자는 흔히 ‘돈이 있어야 관리를 한다’는 생각이 커다란 착각이라고 지적한다. 돈이 없을수록 더 관리가 필요하다. 더욱이 지금은 더 버는 것보다 잘 쓰고 차곡차곡 더 모으는 관리의 힘이 절실한 시대다. 갈수록 돈 쓰기 쉬운 세상이 되고 있기 때문이다. 지출은 몇 번의 클릭, 한 통의 전화로 해결된다. 돈이 부족하면 할부 서비스를 이용하면 된다. 우리는 이렇게 편리한 환경으로 인해 지름신의 강림에 취약할 수밖에 없다. 내 의지 하나로 이 장애물을 뚫고 나가기란 거의 불가능에 가깝다. 그래서 이 책의 저자는 ‘돈의 습관’을 대안으로 제시한다. 내 의지력에 기대는 것이 아니라 돈의 습관으로 저절로 굴러가는 재테크가 필요하다는 것이다. 사실 우리는 여태까지 돈 버는 것만큼이나 중요한 돈 쓰고, 관리하는 습관을 배울 기회가 전혀 없었다. 저자는 단순히 아껴 쓰고 저축하는 차원에서 말하지 않는다. 이 책을 통해 소비의 늪에서 탈출하기 위해 반드시 끊어야 할 습관과 알게 모르게 줄줄 새는 돈구멍을 막아 종잣돈을 모으고 굴리는 습관까지 아무도 가르쳐주지 않았던 돈에 관한 모든 습관을 바로잡아준다.
절대 배신하지 않는 돈의 선순환 구조를 만들어라! 돈의 습관은 월급의 선순환 구조를 만드는 데 핵심이 있다. 무언가에 쫓기듯 지출에 떠밀리다 보면 돈을 모을 기회가 계속해서 미루어지고 아예 그런 기회 자체가 안 생긴다. 선순환은 현명한 소비를 통해 여유 자금을 만들고 이렇게 만들어진 자금이 저축(투자)과 연결되어 추가적인 수익을 만들고, 이 추가적인 수익이 다시 수익을 만들어내는 구조다. 소비와 저축의 악순환은 이와는 반대의 모습이다. 소비와 저축, 이 두 가지는 ‘월급’이라는 하나의 뿌리에서 나오는 결과물이다. 벌면 벌수록 초라한 대출인생이 될 것인지, 풍족한 저축인생이 될 것인지는 선순환 구조를 누가 더 빨리 만드느냐에 달려 있다. 저자는 월급의 선순환 구조를 만드는 해법으로 절대 통장 시스템을 제안한다.
10년 후 미래를 바꾸는 1.2.3단계 절대 통장 시스템 기업이나 정부가 예산을 편성하듯 개인의 월급 관리에도 필요한 곳에 미리 돈의 흐름을 정해놓는 시스템을 구축할 필요가 있다. 돈이 필요한 곳에 필요한 만큼을 준비해보도록 하자. 익숙해지면 특별히 신경 쓰지 않아도 돈이 알아서 자기 자리를 찾아간다. 저자는 우선 수입관리/ 강제저축/ 지출관리 3단계로 돈의 흐름을 나누라고 조언한다. 나아가 3단계 절대 통장 시스템을 통해 종잣돈 만들기부터 주택자금, 지출관리, 보험, 저금리를 이기는 투자까지 사회초년생이 재테크에 눈을 뜨는 시점부터 챙겨야 할 재테크의 기본 설계를 완벽하게 제공한다. 돈을 모아야 한다는 것은 알지만 실천이 잘 되지 않아 스스로를 원망하고 있다면 주저하지 말고 이 책을 집어 들어야 한다. 이 책에서 제안하는 절대 통장 시스템을 정착시킨다면 돈이 알아서 당신의 자산을 불려나갈 것이다.
책속에서
[P.19] 달라진 재테크 환경을 파악하고 이에 맞는 생존 방법과 재테크 활동을 시작해야 한다. 당장 오늘부터라도 달라진 상황에 적응하여 새로이 재테크 전략을 점검하고 계획을 세워야 한다. 그 출발은 재테크 환경이 옛날처럼 그다지 좋지 않다는 냉정한 판단에서 시작될 것이다.
[P. 37] 보통 사회 초년생은 ‘결혼한 다음부터 돈을 모으겠다!’ 하고, 결혼한 다음에는 ‘자녀 양육 좀 끝나면 월급을 관리할 수 있을 것 같다’고 한다. 그리고 자녀 양육이 다 끝날 때엔 더 이상 관리할 월급을 받지 못하는 나이가 되어 버린다.
[P. 71] 금융감독원의 계산에 의하면 80세를 기준으로 평생 버는 돈은 20억 내외, 평생 쓰는 것은 12억 내외라 할 수 있다. 그럼 차이 분 8억 원은 어디로 가는 것인가? 흥청망청 쓰지도 않는데 대체 8억 원, 이거 다 어디로 가는 것인가?

 대표어