
 대표어
권호기사보기
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
결과 내 검색
동의어 포함
일문목차
第1章 集團投資スキ-ムと「器」の活用=1
1. 集團投資スキ-ムの意義=1
2. 資産運用型スキ-ムと資産流動化型スキ-ム=2
(1) 資産運用型スキ-ム=2
(2) 資産流動化型スキ-ム=3
(3) 資産運用型スキ-ムと資産流動化型スキ-ムの違い=3
3. 「器」の基本的な機能=4
(1) 投資單位の小口化と流動性の付與=5
(2) 投資ポ-トフォリオの確保=6
(3) 信用リスクのコントロ-ル=7
4. 實際のスキ-ムにおける基本的な考え方=9
(1) 集團投資スキ-ムと最適な「器」の選擇=9
(2) 投資家のニ-ズと「器」の選擇=10
(3) 讓渡人のニ-ズと「器」の選擇=12
5. 資産運用取引における活用=12
(1) 資産運用ニ-ズ=12
(2) 「器」の活用=13
(3) 基本的なスキ-ム=13
6. 資産流動化取引における活用=14
(1) 基本的なスキ-ム=15
(2) 發展的なスキ-ム=19
7. 集團投資スキ-ムの全貌と本書の關係=19
第2章 證券投資信託=21
1. 仕組み=21
(1) 證券投資信託の意義=21
(2) 證券投資信託の基本スキ-ム=23
(3) 證券投資信託の運營機構=24
(4) 投資信託約款=26
(5) 投資信託委託業者の認可=28
(6) 證券投資信託の種類=29
(7) 特定資産の價格調査=32
2. 證券投資信託における會計=33
(1) 會計處理=33
(2) 開示制度=34
(3) 目論見書等の電子開示=38
(4) EDINET=39
3. 證券投資信託における稅務=40
4. 投資家における會計=41
(1) 時價評價=41
(2) 賣買契約の認識=42
(3) 分配金の會計處理=42
5. 投資家における稅務=42
(1) 公社債投資信託=43
(2) 公募株式投資信託=44
(3) 私募株式投資信託=46
(4) 特定株式投資信託=48
第3章 その他の投資信託=53
1. 不動産投資信託の仕組み=53
(1) 不動産投資信託とその關係者=53
(2) 不動産投資信託の機關=54
2. 不動産投資信託の會計=55
(1) 會計處理=55
(2) 開示制度=57
(3) 投信法による開示=57
(4) 證券取引法による情報開示=58
3. 不動産投資信託の稅務=58
(1) その他の投資信託の定義=58
(2) その他の投資信託の稅務=59
(3) 投資信託による不動産の取得に係る稅金=61
4. 投資家における會計=62
5. 投資家における稅務=62
第4章 非指圖型投資信託=65
1. 委託者非指圖型投資信託の仕組み=65
2. 非指圖型投信における會計處理=66
(1) 投信計算規則による規定=66
(2) 投信協會の規定する會計基準=67
(3) 不動産投信に關する協會規則=67
3. 非指圖型投信の稅務=69
4. 非指圖型投信の投資家の會計處理=69
5. 非指圖型投信の投資家の稅務處理=70
第5章 不動産投資法人=71
1. 投資法人の仕組み=72
(1) 投資法人の意義=72
(2) 登錄投資法人=73
(3) 投資法人の設立=74
(4) 投資口および投資證券=75
(5) 投資法人の運營機構=77
(6) 投資法人債=79
(7) 投資法人の業務の範圍=79
(8) 投資法人の關係法人=80
(9) 投資對象=83
(10) 特定資産の價格調査=85
(11) 不動産投資法人の資金調達=85
2. 不動産投資法人の會計=86
(1) 投資法人の計算に關する規定=86
(2) 投資法人の會計處理=87
(3) 開示制度=91
(4) 投信法による開示=91
(5) 證券取引法による情報開示=92
3. 投資法人の稅務=93
(1) 法人稅法上の取扱い=93
(2) 投資法人に認められる特別措置=94
(3) 投資法人に適用が認められていない規定=96
(4) 不動産投資法人による不動産の取得に係る稅金=97
4. 投資家における會計=98
(1) 投資證券の評價=98
(2) 投資法人債券の評價=99
(3) 分配金の會計處理=99
(4) 投資法人の連結=99
5. 投資家における稅務=101
(1) 投資口に係る利益の配當=101
(2) 投資法人の投資口の讓渡=102
(3) 投資口の讓渡に係る土地重課の不適用=103
第6章 その他の投資法人=105
1. その他の投資法人の仕組み=105
2. 投資對象=106
(1) 證券投資法人=106
(2) その他の投資法人の資金調達=108
3. その他の投資法人の會計=108
(1) 投資法人の會計處理=108
(2) 開示制度=109
4. その他の投資法人における稅務=110
5. 投資家における會計=110
6. 投資家における稅務=110
第7章 特定目的會社=113
1. 特定目的會社の槪要=113
(1) 特定目的會社とは何か=113
(2) 特定目的會社の設立から業務開始までの流れ=115
(3) 特定目的會社の業務內容=118
(4) 特定目的會社の社員の權利および義務=121
(5) 特定目的會社の機關=125
(6) 特定目的會社における資産對應證券=133
(7) 特定目的會社の解散=139
(8) 特定目的會社の淸算=140
(9) 特定目的會社を活用したストラクチャ-の例=140
2. 特定目的會社の會計處理=141
(1) 特定目的會社における會計=141
(2) 特定目的會社における開示=142
3. 特定目的會社の稅務=145
(1) 特定目的會社に認められる特別措置=145
(2) 特定目的會社に適用が認められていない規定=148
4. 特定目的會社の投資家における會計處理=148
(1) 賣買目的有價證券に分類する場合=149
(2) 滿期保有目的の債券に分類する場合=149
(3) その他有價證券に分類する場合=149
5. 投資家における稅務=150
(1) 特定出資および優先出資等=150
(2) 特定社債券=151
(3) 特定出資および優先出資等の讓渡に係る土地重課の不適用=152
第8章 特定目的信託=153
1. 特定目的信託の仕組み=153
(1) 特定目的信託とは=153
(2) 特定目的信託契約=154
(3) 特定目的信託財産=158
(4) 資産信託流動化計劃=158
(5) 受益證券=160
(6) 計算等=164
(7) 受託信託會社等=165
2. 特定目的信託の會計=166
(1) 特定目的信託における會計=166
(2) 特定目的信託における開示=166
3. 特定目的信託の稅務=170
(1) 特定目的信託に認められる特別措置 - 利益の分配の損金算入=171
(2) 特定目的信託に適用が認められていない規定=172
4. 特定目的信託の投資家における會計處理=172
5. 投資家の稅務=173
(1) 社債的受益證券=173
(2) 社債的受益證券以外の受益證券=174
(3) 特定目的信託の受益證券の讓渡に係る土地重課の不適用=175
第9章 匿名組合=177
1. 匿名組合の仕組み=177
(1) 匿名組合とは何か=177
(2) 匿名組合の特長=178
(3) 匿名組合を活用したスキ-ムの例=178
(4) 平成16年證券取引法改正=181
2. 匿名組合の會計=181
(1) 匿名組合の會計=181
(2) 營業者の會計=182
3. 匿名組合の稅務=183
(1) 匿名組合の稅務上の取扱い=183
(2) 匿名組合の營業者の稅務上の取扱い=184
4. 投資家の會計=185
(1) 基本的な考え方=185
(2) 具體的な處理=185
5. 投資家の稅務=187
(1) 損益認識時期=187
(2) 利益の分配=188
(3) 出資持分の讓渡=189
(4) 匿名組合契約の解約=190
第10章 任意組合=191
1. 任意組合の仕組み=191
(1) 任意組合とは何か=191
(2) 任意組合の特長=192
(3) 任意組合を活用したスキ-ムの例=192
(4) 平成16年證券取引法改正=194
2. 任意組合の會計=194
3. 任意組合の稅務=196
4. 投資家の會計=196
(1) 基本的な考え方=196
(2) 任意組合の會計處理方法=197
(3) 組合財産の評價=197
(4) 具體的な處理=198
5. 投資家の稅務=200
(1) 所得認識の時期=200
(2) 利益の分配=201
(3) 任意組合からの利益等の分配に係る源泉稅=204
第11章 投資事業有限責任組合=205
1. 投資事業有限責任組合の仕組み=205
(1) 投資事業有限責任組合とは何か=205
(2) 投資事業有限責任組合の性質=206
(3) 民法上の任意組合との共通性=206
(4) 民法上の任意組合との相違点=206
(5) 投資事業有限責任組合を活用したスキ-ム=208
2. 投資事業有限責任組合の會計=209
3. 投資事業有限責任組合の稅務=212
4. 投資家の會計=213
(1) 基本的な考え方=213
(2) 投資事業有限責任組合の會計處理方法=213
(3) 組合財産の評價=214
5. 投資家の稅務=215
6. 會計處理=220
第12章 信託=223
1. 信託の仕組み=223
(1) 信託とは何か=223
(2) ストラクチャ-における信託の活用=224
(3) 信託關連法制の改正について=227
2. 信託の會計=227
(1) 基本的な考え方=227
(2) 受益者會計との關係と實際の會計處理=228
3. 信託の稅務=229
(1) 導管とされる信託=229
(2) 土地信託通達に定める信託=229
4. 投資家の會計=230
(1) 信託導管論と信託實體論=230
(2) 金融資産の信託受益權の保有者の會計=231
(3) 金融資産以外の信託受益權の保有者の會計=232
(4) 總額法と純額法=232
5. 投資家の稅務=234
第13章 SPCの連結=237
1. 「器」の連結=237
2. 我が國の現狀の「器」の連結に關する取扱い=238
(1) 基本的な考え方=238
(2) 例外的な取扱い=239
3. 米國の動向=240
(1) 新たな連結判定の流れ=240
(2) 新基準の對象とはならないもの=241
(3) 變動持分とは=242
(4) 變動持分事業體に該當するかどうかの判定(ステップ1)=243
(5) VIEにおける主たる受益者の特定(ステップ2) 244
(6) ディスクロ-ジャ-=244
索引=247
| 등록번호 | 청구기호 | 권별정보 | 자료실 | 이용여부 |
|---|---|---|---|---|
| 0001133773 | 332.6 ㅈ553ㅅ2 | 서울관 서고(열람신청 후 1층 대출대) | 이용가능 |
*표시는 필수 입력사항입니다.
| 전화번호 |
|---|
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
| 번호 | 발행일자 | 권호명 | 제본정보 | 자료실 | 원문 | 신청 페이지 |
|---|
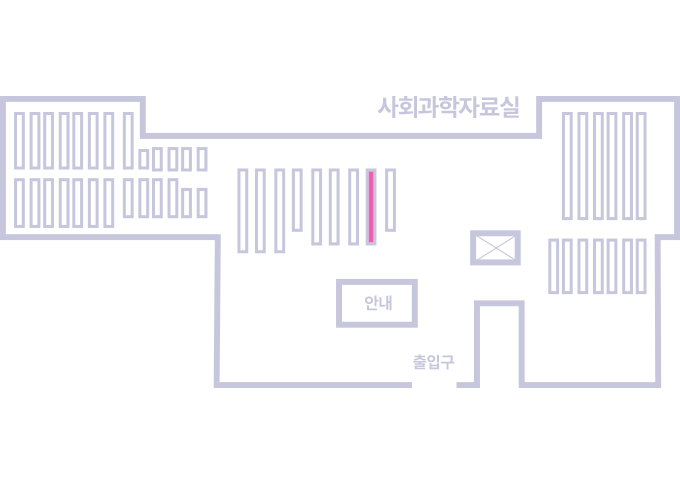
도서위치안내: / 서가번호:
우편복사 목록담기를 완료하였습니다.
*표시는 필수 입력사항입니다.
저장 되었습니다.