대표어
 https://www.konetic.or.kr/user/P/PA/PA005_R01.do?cntnsId=PA000005&cntnsSn=3126&cntnsIdUnit=RMS20001&cntnsId=PA000005&cntnsSn=3126
권호기사보기
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
결과 내 검색
동의어 포함
표제지 1
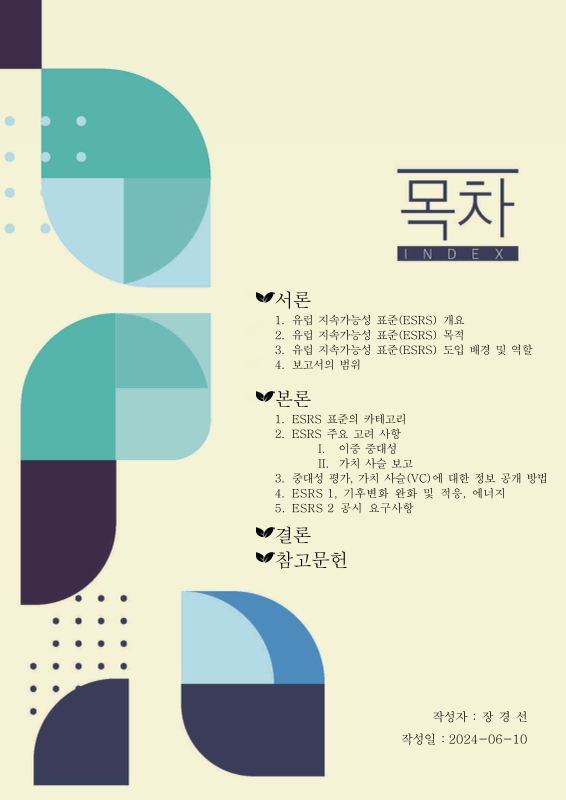
목차 2
서론 3
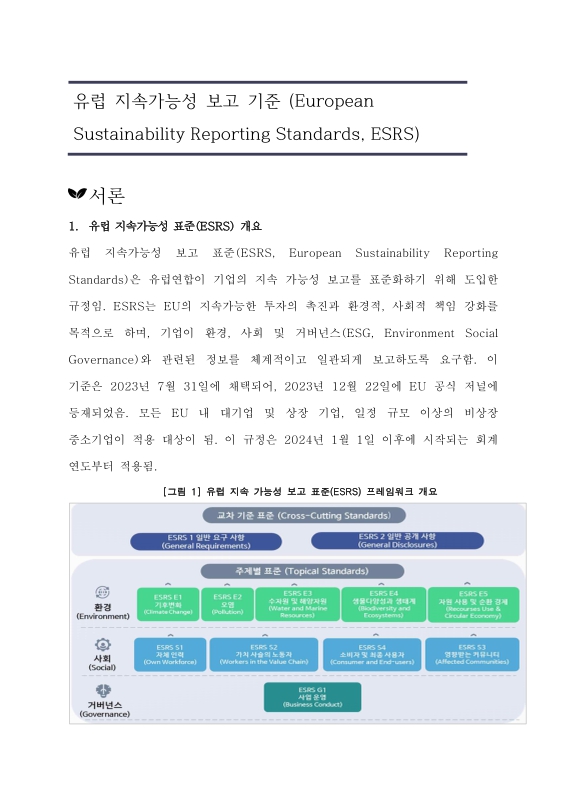
1. 유럽 지속가능성 표준(ESRS) 개요 3
2. 유럽 지속가능성 표준(ESRS) 목적 4
3. 유럽 지속가능성 표준(ESRS) 도입 배경 및 역할 4
3.1. 유럽 지속가능성 보고 표준(ESRS)의 역할 5
3.2. ESRS의 범위 및 보고 기준 6
4. 보고서의 범위 6
본론 6
1. ESRS 표준의 카테고리 6
2. ESRS 주요 고려 사항 7
2.1. 이중 중대성(Double Materiality) 7
2.2. 가치 사슬 보고(Value Chain) 9
3. 중대성 평가의 맥락에서 가치 사슬(VC)에 대한 정보 공개 방법 10
3.1. VC 정보 공개 10
3.2. 지속 가능성 보고서 준비를 위한 일반 기준 11
3.3. 시장 위치, 전략, 비즈니스 모델 및 VC 매핑(SBM-1) 11
3.4. 중대성 평가에서의 VC 고려사항(IRO-1) 11
3.5. 중대성 평가 방법 및 가정 12
3.6. 중대성 평가 결과 공개(SBM-3) 12
4. ESRS 1, 기후변화 완화 및 적응, 에너지 12
5. ESRS 2 공시 요구사항 13
5.1. 일반 공시 13
5.2. Impact, Risk and Opportunity Management 13
5.3. Metrics and Targets 13
결론 14
참고문헌 16
표목차 7
[표 1] ESG 주제별 표준 공시(Topical Standards) 7
[표 2]/[표 3] VC 보고 범위 및 IRO 포함 10
그림목차 3
[그림 1] 유럽 지속 가능성 보고 표준(ESRS) 프레임워크 개요 3
[그림 2] ESRS 표준 보고 영역 및 작성 규칙 요약 7
[그림 3] 중대성 평가 접근법(Materiality Approach) 8
[그림 4] 중대성 평가 단계 요약 8
*표시는 필수 입력사항입니다.
| 전화번호 |
|---|
| 기사명 | 저자명 | 페이지 | 원문 | 기사목차 |
|---|
| 번호 | 발행일자 | 권호명 | 제본정보 | 자료실 | 원문 | 신청 페이지 |
|---|
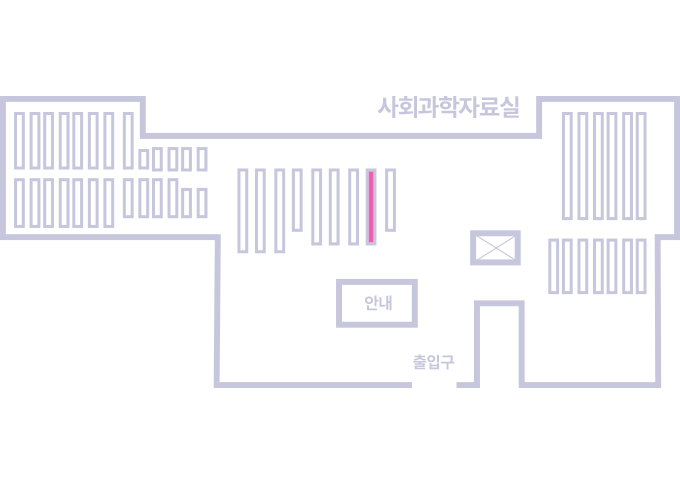
도서위치안내: / 서가번호:
우편복사 목록담기를 완료하였습니다.
*표시는 필수 입력사항입니다.
저장 되었습니다.